SpardaSecureGo+

Screenshots
Details
- Bewertung
- 4,6
- Version
- 4.3.7
- Entwickler
- Verband der Sparda-Banken
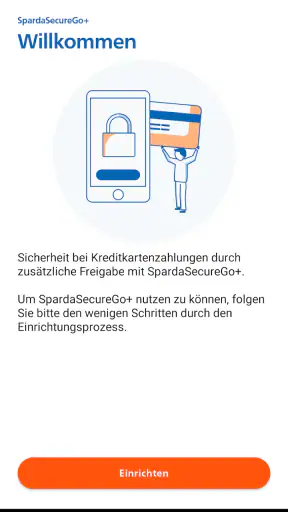
Wer sein Sparda-Banking regelmäßig nutzt, kennt den Moment: Eine Überweisung ist vorbereitet, eine Kartenzahlung soll bestätigt werden, und plötzlich braucht man noch einen zweiten Schritt. Genau hier setzt SpardaSecureGo+ an. Die Finanz-App des Verbands der Sparda-Banken ist nicht dafür gedacht, Kontostände zu analysieren oder Überweisungen zu verwalten. Ihre zentrale Aufgabe ist viel klarer: Banking- und Kreditkarten-Transaktionen sicher freigeben.
Ich habe die Anwendung deshalb weniger wie eine klassische Banking-App betrachtet, sondern wie einen digitalen Schlüssel für bestimmte Vorgänge. Das klingt zunächst unspektakulär, ist im Alltag aber entscheidend. Wenn die Freigabe schnell, verständlich und zuverlässig funktioniert, bleibt der eigentliche Banking-Vorgang angenehm kurz. Wenn die zusätzliche Sicherheitsstufe dagegen unklar oder umständlich wirkt, wird selbst eine einfache Überweisung zur kleinen Geduldsprobe.
SpardaSecureGo+ ist kostenlos erhältlich und gehört zur Kategorie der Finanz-Apps. Entwickelt wird sie vom Verband der Sparda-Banken. Im Store kommt sie auf einen Durchschnitt von 4,6 bei rund 34.000 Bewertungen und wurde bereits über eine Million Mal installiert. Diese Verbreitung passt zu meinem Eindruck: Die App richtet sich nicht an eine kleine Gruppe technikaffiner Nutzer, sondern an viele Menschen, die ihre Bankgeschäfte mobil erledigen und dafür eine separate Freigabe benötigen.
Sichere Freigaben statt vollständiger Banking-Zentrale
Die eine Aufgabe, die im Mittelpunkt steht
Die Stärke der App liegt darin, ihre Rolle nicht unnötig auszudehnen. Ich öffne sie nicht, um meine Finanzen zu sortieren, Daueraufträge zu bearbeiten oder Umsätze über mehrere Banken hinweg auszuwerten. Ich nutze sie dann, wenn eine Transaktion bestätigt werden muss. Dadurch bleibt der Zweck verständlich: Die Banking-App oder der jeweilige Bankvorgang stößt die Aktion an, SpardaSecureGo+ dient als zusätzliche Stelle für die Freigabe.
Das ist ein wichtiger Unterschied zu einer gewöhnlichen Banking-Anwendung. Dort befinden sich Kontoinformationen, Überweisungsformulare und Umsatzlisten an einem Ort. Bei SpardaSecureGo+ steht dagegen die Sicherheitsentscheidung im Vordergrund. Ich kann den Vorgang prüfen und anschließend bestätigen, ohne dass die App selbst zu einer überladenen Finanzzentrale werden muss.
Gerade diese Trennung kann sinnvoll sein. Wer sein Smartphone für den täglichen Zahlungsverkehr nutzt, möchte nicht jede Sicherheitsfunktion zwischen zahlreichen Menüs suchen. Die Anwendung hat einen deutlich engeren Zweck, und genau dadurch lässt sich ihre Qualität gut beurteilen: Eine gute Freigabe-App muss vor allem im entscheidenden Moment klar und verlässlich sein.
Was die zusätzliche Stufe im Alltag verändert
Der Sicherheitsgewinn entsteht nicht dadurch, dass eine Überweisung automatisch besser geplant wird. Er entsteht durch die zusätzliche Prüfung vor der endgültigen Bestätigung. Ich sehe die Freigabe damit als bewussten Zwischenstopp: Ist der Empfänger richtig? Stimmt der Betrag? Gehört die angezeigte Aktion tatsächlich zu dem, was ich gerade in meiner Banking-App ausgelöst habe?
Diese kurze Unterbrechung ist mehr als ein formaler Klick. Sie kann helfen, unaufmerksame Bestätigungen zu vermeiden, besonders wenn ich mehrere Vorgänge nacheinander erledige. Wer häufig einfach auf „Weiter“ tippt, sollte sich angewöhnen, die Angaben in SpardaSecureGo+ wirklich zu lesen. Die App ersetzt keine Aufmerksamkeit, aber sie schafft einen zusätzlichen Moment, in dem eine falsche oder unerwartete Transaktion auffallen kann.
Bei Kreditkartenvorgängen ist derselbe Gedanke praktisch: Die Zahlung wird nicht allein deshalb freigegeben, weil ich gerade online etwas angeklickt habe. Die separate Bestätigung macht den Vorgang bewusster. Das ist besonders nützlich, wenn ich am Smartphone zwischen mehreren Apps wechsle oder eine Zahlungsseite nicht mehr genau im Blick habe.
Ein realistischer Ablauf beim mobilen Banking
Ein typischer Ablauf sieht für mich so aus: Ich öffne die Banking-Anwendung meiner Sparda-Bank, trage eine Überweisung ein und sende sie zur Freigabe. Anschließend wechsle ich zu SpardaSecureGo+. Dort prüfe ich die angezeigten Transaktionsdaten und bestätige den Vorgang. Danach kehre ich zur Banking-App zurück und kontrolliere, ob die Überweisung als freigegeben angezeigt wird.
Der Ablauf ist nicht kompliziert, aber er verlangt, dass ich zwischen zwei Anwendungen wechsle. Genau hier liegt ein kleiner, oft unterschätzter Reibungspunkt. Wenn eine Benachrichtigung nicht sofort auffällt, wenn ich gerade telefoniert habe oder wenn ich die Banking-App versehentlich geschlossen habe, dauert der Vorgang länger. Für eine einzelne Überweisung ist das kaum problematisch. Bei mehreren Zahlungen hintereinander wird der Wechsel spürbarer.
Mein praktischer Tipp: Ich starte eine Freigabe nicht nebenbei, während ich gleichzeitig Nachrichten beantworte oder andere Aufgaben erledige. Besser ist es, die Angaben zuerst in Ruhe einzugeben und anschließend die Freigabe vollständig zu prüfen. So wird die zusätzliche Sicherheitsstufe nicht zu einem lästigen Unterbrechungsritual, sondern zu einem festen Teil des Ablaufs.
Warum die Anzeige der Transaktion entscheidend ist
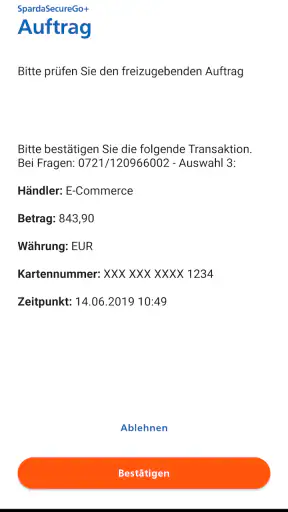
Der wichtigste Moment ist nicht das Öffnen der App, sondern der Blick auf die konkrete Aktion. Ich würde niemals nur anhand einer erwarteten Push-Mitteilung bestätigen. Entscheidend ist, ob Empfänger, Betrag und Art des Vorgangs zu meiner ursprünglichen Eingabe passen. Wer diese Kontrolle überspringt, nutzt nur den technischen Teil der Sicherheit und verschenkt den menschlichen Teil.
Das ist einer der weniger offensichtlichen Vorteile einer separaten Freigabe-App: Sie zwingt mich, den Vorgang aus einer zweiten Perspektive zu betrachten. In der Banking-App habe ich die Überweisung erstellt; in SpardaSecureGo+ entscheide ich noch einmal, ob genau diese Überweisung ausgeführt werden soll. Diese Trennung kann besonders hilfreich sein, wenn ich mich bei einer Eingabe vertippt habe oder mehrere Empfänger mit ähnlichen Namen verwalte.
Gleichzeitig sollte man die Funktion realistisch einordnen. Die App erkennt nicht automatisch, ob eine Zahlung wirtschaftlich sinnvoll ist, ob ein Empfänger vertrauenswürdig ist oder ob ich auf eine betrügerische Nachricht hereingefallen bin. Sie unterstützt die Prüfung, nimmt sie mir aber nicht ab. Wer eine unerwartete Freigabe erhält, sollte abbrechen und zuerst klären, woher sie stammt.
Die beste Situation: eine wichtige Zahlung unterwegs
Am meisten überzeugt mich die Anwendung in Situationen, in denen eine Zahlung nicht bis zum Abend warten kann. Ich kann etwa unterwegs eine Rechnung überweisen, während mein Smartphone das einzige Gerät ist, das ich dabeihabe. Die Freigabe erfolgt dann nicht über ein zusätzliches Lesegerät oder einen Papiercode, sondern direkt über die dafür vorgesehene App.
Gerade auf Reisen oder während eines hektischen Arbeitstags ist das angenehm. Ich muss nicht erst zu einem anderen Gerät wechseln, sofern die notwendige Einrichtung bereits erledigt ist. Die eigentliche Zahlung bleibt in der Banking-Anwendung, während die Sicherheitsbestätigung einen eigenen, klar abgegrenzten Schritt bildet.
Ein zweiter guter Anwendungsfall ist die Online-Kartenzahlung. Wenn ich bei einem Händler bezahle und die Bank eine zusätzliche Bestätigung verlangt, ist SpardaSecureGo+ genau für diesen Moment gedacht. Ich kann die Anfrage prüfen, statt eine Freigabe nur als lästige technische Hürde wahrzunehmen. Das schafft mehr Kontrolle, ohne dass ich meine Kartendaten in einer weiteren Finanz-App verwalten muss.
Für Familien kann die Trennung allerdings Fragen aufwerfen. Wenn mehrere Personen dasselbe Bankkonto nutzen oder ein Gerät gemeinsam verwendet wird, sollte vorher klar sein, wer Freigaben durchführen darf. Die App ist kein Ersatz für eine saubere Geräte- und Kontonutzung. Ich würde sie daher nicht einfach auf einem gemeinsam herumgereichten Smartphone einrichten, ohne die Verantwortlichkeiten zu klären.
Einrichtung und Gerätewechsel als wichtiger Prüfpunkt
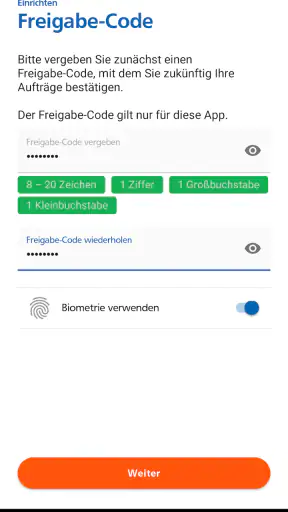
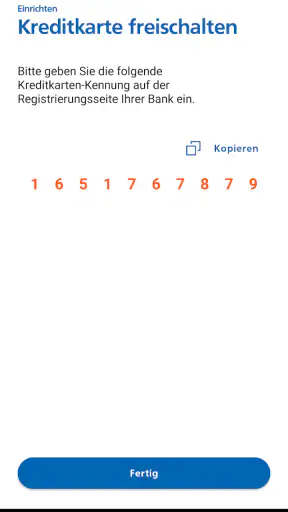
Bei einer Sicherheits-App ist nicht nur der normale Betrieb wichtig. Auch die Einrichtung und ein späterer Gerätewechsel gehören zur Nutzererfahrung. Wer ein neues Smartphone kauft, sollte die Umstellung nicht erst in dem Moment beginnen, in dem eine dringende Überweisung freigegeben werden muss. Ich würde die App nach dem Wechsel frühzeitig öffnen und prüfen, ob der Zugang weiterhin funktioniert.
Das ist kein spezielles Problem dieser Anwendung, sondern eine grundsätzliche Eigenschaft von Freigabe-Apps: Sie hängen stärker an der sicheren Geräteumgebung als gewöhnliche Informations-Apps. Ein neues Telefon, eine zurückgesetzte App oder ein verlorenes Gerät kann den normalen Ablauf unterbrechen. Deshalb gehört die Wiederherstellung des Zugangs für mich genauso zur Vorbereitung wie das Einrichten der Banking-App selbst.
Wer sein Smartphone verliert, sollte außerdem nicht nur an Fotos, Kontakte und Nachrichten denken. Eine App, die Transaktionen freigeben kann, verdient besondere Aufmerksamkeit. Ich würde in diesem Fall sofort die vorgesehenen Sicherheitsmaßnahmen der eigenen Sparda-Bank prüfen und nicht darauf warten, dass irgendwann wieder eine Freigabe angefordert wird.
Wo die App gegenüber üblichen Alternativen punktet
Die naheliegende Alternative ist eine Freigabe über ein separates Verfahren, etwa mit einem zusätzlichen Gerät oder einem anderen Bestätigungskanal. Der Vorteil von SpardaSecureGo+ liegt dann vor allem in der Nähe zum mobilen Banking: Die Bestätigung bleibt im Smartphone-Alltag und benötigt kein weiteres physisches Hilfsmittel auf dem Schreibtisch.
Das macht die App für mich bequemer als Lösungen, bei denen ich erst einen Generator suchen, einen Code ablesen und diesen anschließend manuell übertragen muss. Besonders bei spontanen Überweisungen ist weniger Wechsel zwischen verschiedenen Gegenständen angenehm. Auch beim mobilen Bezahlen wirkt der Ablauf zeitgemäßer, weil die Freigabe dort stattfindet, wo ich den Vorgang ohnehin begonnen habe.
Der Nachteil dieser Bequemlichkeit ist die stärkere Abhängigkeit vom Smartphone. Wenn der Akku leer ist, das Gerät nicht verfügbar ist oder ich gerade keinen stabilen Ablauf zwischen Banking-App und Freigabe-App herstellen kann, ist der Vorteil schnell dahin. Ein separates Verfahren kann in solchen Situationen robuster wirken, weil es nicht an dasselbe mobile Gerät gebunden ist.
Gegenüber einer einfachen Bestätigung innerhalb derselben Banking-App bietet die getrennte Anwendung eine zusätzliche Abgrenzung. Das kann sicherheitsbewussten Nutzern gefallen. Wer dagegen möglichst wenige Apps und Schritte möchte, empfindet den Wechsel zwischen den Anwendungen möglicherweise als unnötig. Für mich überwiegt die klare Trennung, aber das hängt stark davon ab, ob man Sicherheit bewusst gegen ein wenig Komfort abwägen möchte.
Die kleinen Reibungspunkte, die man einplanen sollte
Die App ist nicht die richtige Wahl für Menschen, die eine vollständige Finanzübersicht erwarten. Sie ersetzt keine Banking-App und ist auch kein Haushaltsbuch. Wer Einnahmen und Ausgaben kategorisieren, mehrere Konten vergleichen oder Budgets verfolgen möchte, braucht dafür andere Werkzeuge. SpardaSecureGo+ sollte man nicht installieren, weil man eine allgemeine Finanzverwaltung sucht, sondern weil man eine Transaktionsfreigabe benötigt.
Auch die zusätzliche App kann anfangs verwirrend sein. Wer nicht weiß, welche Anwendung gerade für welchen Schritt zuständig ist, springt leicht zwischen beiden hin und her. Ich empfehle deshalb, beim ersten Vorgang bewusst langsam vorzugehen und die Rollen zu merken: Banking-App für das Erstellen, SpardaSecureGo+ für das Prüfen und Bestätigen. Nach einigen Abläufen wird dieses Muster deutlich vertrauter.
Ein weiterer Trade-off betrifft die Aufmerksamkeit. Die App macht Freigaben nicht automatisch sicher, wenn ich jeden Hinweis reflexartig bestätige. Ihr Nutzen steigt erst dann wirklich, wenn ich die Transaktionsdaten lese. Wer dazu im Alltag keine Zeit oder Geduld hat, könnte sich durch den zusätzlichen Schritt eher gestört fühlen und trotzdem nicht sorgfältiger prüfen.
Die aktuelle Version 4.3.7 zeigt, dass die Anwendung aktiv als eigenständiges Werkzeug weitergeführt wird. Für mich ist das ein gutes Signal für die praktische Einordnung, aber kein Grund, die App blind zu installieren. Entscheidend bleibt, ob die eigene Sparda-Bank diesen Freigabeweg im persönlichen Banking-Ablauf voraussetzt oder anbietet. Die App entfaltet ihren Nutzen nur im passenden Bankkontext.
Für wen sich die Installation besonders lohnt
Ich würde SpardaSecureGo+ vor allem Personen empfehlen, die ihre Sparda-Bankgeschäfte überwiegend am Smartphone erledigen und regelmäßig Überweisungen oder Kartenzahlungen bestätigen müssen. Wer unterwegs bezahlt, häufig online bestellt oder wichtige Zahlungen nicht aufschieben möchte, profitiert von der mobilen Freigabe. Der zusätzliche Schritt ist überschaubar, während die Kontrolle über die konkrete Transaktion erhalten bleibt.
Auch für Nutzer, die bisher bei separaten Lesegeräten oder manuellen Codes genervt waren, kann die Anwendung eine angenehmere Lösung sein. Sie passt besser zu einem Alltag, in dem das Smartphone ohnehin das wichtigste Gerät für Banking und Kommunikation ist. Der Wechsel zwischen Banking-App und Freigabe-App bleibt zwar bestehen, ist aber meist einfacher als das Hantieren mit einem weiteren Gerät.
Weniger geeignet ist sie für Menschen, die ihr Smartphone nur selten verwenden, es häufig wechseln oder bewusst keine Finanzfunktionen auf einem mobilen Gerät nutzen möchten. In diesem Fall kann ein anderes Freigabeverfahren besser zum eigenen Alltag passen. Dass die App kostenlos ist und eine Altersfreigabe ab null Jahren trägt, macht sie leicht zugänglich; es ändert aber nichts daran, dass die Verantwortung für das Gerät und jede Bestätigung beim Nutzer bleibt.
Ich würde außerdem vor der Installation prüfen, ob das eigene Smartphone mindestens Android 10 verwendet. Wer ein älteres System einsetzt, sollte nicht einfach davon ausgehen, dass der aktuelle Funktionsumfang verfügbar ist. Für moderne Geräte ist diese Hürde im Alltag meist unauffällig, bei älteren Telefonen kann sie jedoch entscheidend sein.
Mein Urteil nach dem praktischen Blick auf die Freigabe
SpardaSecureGo+ überzeugt mich nicht durch eine große Zahl an Zusatzfunktionen, sondern durch die klare Konzentration auf einen wichtigen Schritt im digitalen Banking. Die App macht aus einer Transaktion eine bewusste Entscheidung: Erst wird der Vorgang in der Banking-Anwendung vorbereitet, danach prüfe und bestätige ich ihn in einer separaten Umgebung. Genau diese Aufteilung ist ihr größter praktischer Wert.
Die Anwendung ist besonders stark, wenn ich mobil und ohne zusätzliches Gerät arbeiten möchte. Sie ist weniger überzeugend, wenn ich eine komplette Finanzverwaltung, möglichst wenige App-Wechsel oder eine vom Smartphone unabhängige Lösung suche. Diese Grenzen sollte man kennen, bevor man sie als allgemeine Banking-App missversteht.
Mein wichtigster Rat lautet deshalb: Installiere sie nicht nur, um möglichst schnell auf „Bestätigen“ zu tippen. Nutze den zusätzlichen Schritt, um Empfänger, Betrag und Vorgang wirklich zu kontrollieren. Dann wird aus einer scheinbaren Unterbrechung ein sinnvoller Sicherheitsmoment. Für Sparda-Kunden, die regelmäßig mobil bezahlen oder Überweisungen freigeben, ist SpardaSecureGo+ damit eine zweckmäßige und gut nachvollziehbare Ergänzung.


